Geschatte leestijd: 7 minutes
Nieuwe activiteiten zoals Robotaxi, AI en energieopslag bieden groeikansen, maar brengen ook onzekerheden met zich mee.
In deze analyse bekijken we de belangrijkste kansen én risico’s voor het aandeel. Bent u op zoek naar een broker om in aandelen te beleggen, klik dan hier.
Aandeel Tesla
Tesla is al lang niet meer alleen een fabrikant van elektrische auto’s. Hoewel de autoverkoop nog steeds de belangrijkste bron van inkomsten vormt, bouwt het bedrijf tegelijk aan verschillende nieuwe groeimotoren. Energieopslag, artificiële intelligentie, Robotaxi en de humanoïde robot Optimus moeten Tesla op termijn veel meer maken dan een klassieke autobouwer.
Die ambities bieden een aanzienlijk groeipotentieel, maar brengen ook de nodige onzekerheden met zich mee. De concurrentie op de automarkt neemt toe en de winstmarges staan onder druk.
Bovendien blijft het aandeel, ondanks de recente koersdaling, tegen een zeer hoge waardering noteren. De vraag is dan ook hoeveel toekomstige groei al in de huidige koers zit.
Autoverkoop blijft de basis
Hoewel Tesla ondertussen is uitgegroeid tot meer dan een elektrische autobouwer, blijft de autoverkoop nog wel steeds een belangrijke factor voor het bedrijf. De verkoop van elektrische voertuigen vormt nog altijd de belangrijkste bron van inkomsten en maakt Tesla gevoelig voor ontwikkelingen op de automarkt. Vooral de Model 3 en Model Y zijn daarbij belangrijk, aangezien deze modellen een groot deel van de wereldwijde leveringen vertegenwoordigen.
Tegelijkertijd staat de automarkt steeds meer onder druk. Tesla krijgt wereldwijd te maken met toenemende concurrentie, zowel van traditionele autobouwers als van Chinese spelers zoals BYD. Om zijn concurrentiepositie te behouden, heeft Tesla de afgelopen jaren verschillende keren de prijzen verlaagd. Dat kan de vraag stimuleren, maar daardoor zullen de marges waarschijnlijk onder druk blijven.
Voor beleggers is vooral de combinatie van groei en winstgevendheid belangrijk. Tesla moet voldoende voertuigen blijven verkopen, zonder dat dit ten koste gaat van de marges. Nieuwe modellen en een verdere uitbreiding van het aanbod kunnen daarbij helpen.
Toch ligt hier ook een belangrijke uitdaging voor Tesla. De huidige automarkt biedt minder ruimte voor uitzonderlijke groeicijfers dan enkele jaren geleden. Daarom zal het bedrijf voor een groot deel van zijn toekomstige groei moeten rekenen op activiteiten buiten de klassieke autoverkoop.
Marges onder druk
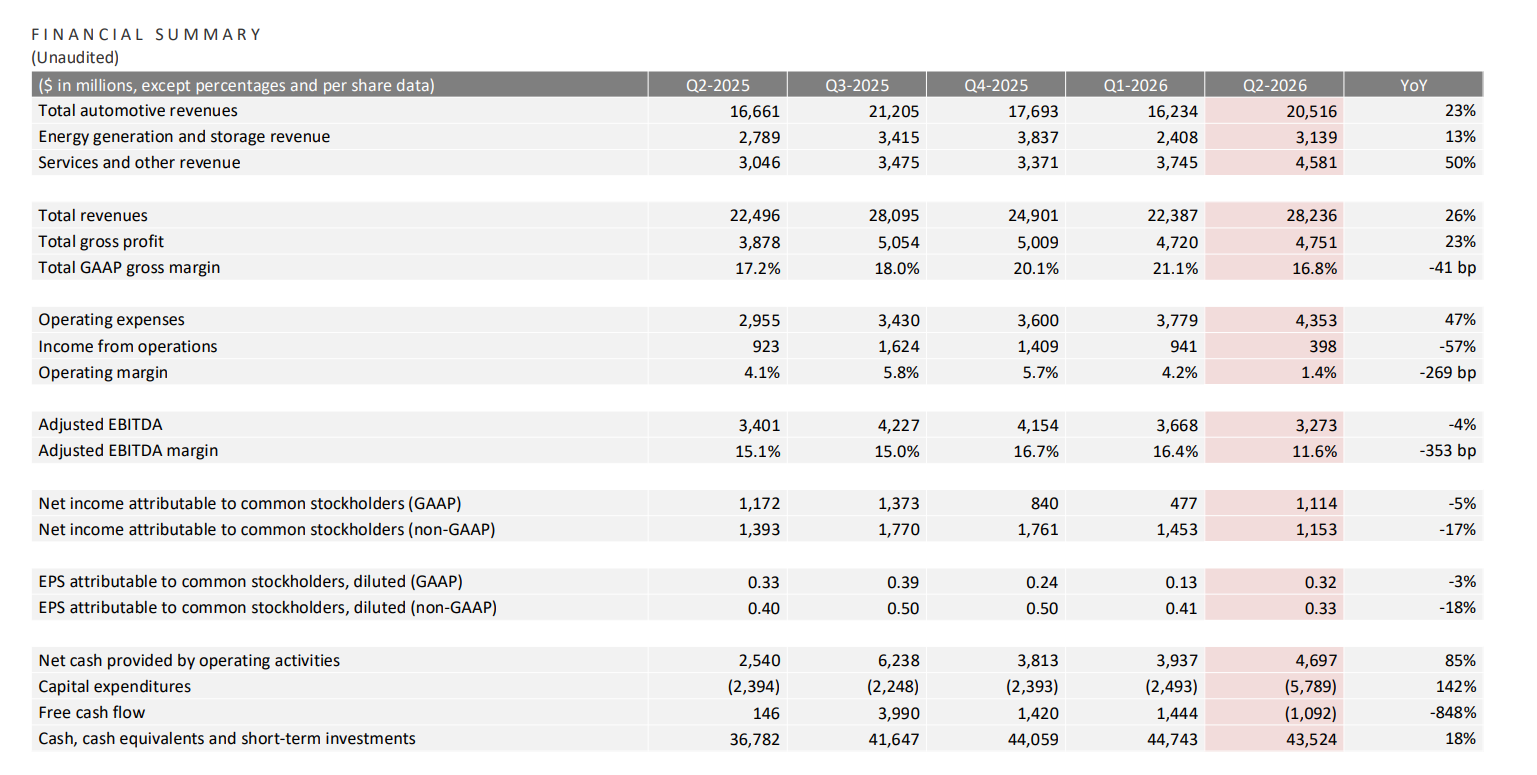
De toenemende concurrentie op de markt voor elektrische auto’s zet, zoals reeds aangehaald is, de marges van Tesla onder druk. Vooral Chinese autobouwers zijn erin geslaagd om competitieve elektrische modellen tegen lagere prijzen aan te bieden. Om zijn marktaandeel te beschermen, heeft Tesla daarom verschillende keren de prijzen van zijn modellen verlaagd.
Daarnaast krijgt Tesla te maken met hogere kosten voor onder meer grondstoffen, productie en de verdere ontwikkeling van nieuwe technologie. Hierdoor wordt het moeilijker om de hoge marges uit het verleden vast te houden. Voor beleggers is dit belangrijk, aangezien Tesla lange tijd een veel hogere winstgevendheid kende dan de meeste traditionele autobouwers.
De druk op de marges maakt het bovendien moeilijker om sterke omzetgroei automatisch te vertalen naar hogere winsten. Tesla zal daarom niet alleen meer auto’s moeten verkopen, maar ook de productiekosten verder moeten verlagen en nieuwe inkomstenbronnen met hogere marges moeten ontwikkelen.
Robotaxi: de volgende grote groeimotor?
Robotaxi moet volgens Tesla een van de belangrijkste nieuwe groeimotoren van het bedrijf worden. Met zijn technologie voor autonoom rijden wil Tesla auto’s niet alleen verkopen, maar ook inzetten als zelfrijdende taxi’s. Daardoor zou het bedrijf op termijn inkomsten kunnen genereren uit ritten, in plaats van uitsluitend uit de verkoop van voertuigen.
Een belangrijk onderdeel van deze strategie is Full Self-Driving (FSD), de software die Tesla ontwikkelt om auto’s steeds zelfstandiger te laten rijden. Ook werkt het bedrijf aan de Cybercab, een voertuig dat specifiek voor autonoom vervoer is ontworpen. Als Tesla erin slaagt om deze technologie op grote schaal uit te rollen, kan het potentiële verdienmodel aanzienlijk groter worden dan dat van de klassieke autoverkoop.
Toch blijft er veel onzekerheid rond het Robotaxi-verhaal. Volledig autonoom rijden is technisch complex en Tesla moet bovendien rekening houden met regelgeving en veiligheidsvereisten die per land en regio verschillen. Daarnaast is het nog onzeker wanneer Robotaxi daadwerkelijk op grote schaal commercieel beschikbaar zal zijn.
Een succesvolle uitrol kan Tesla transformeren van een autobouwer naar een bedrijf met een terugkerende inkomstenstroom uit mobiliteitsdiensten. Als de technologie echter trager wordt uitgerold dan verwacht, kan een belangrijk deel van de hoge waardering van het aandeel moeilijker te rechtvaardigen zijn.
Optimus en de AI-ambities
Naast Robotaxi zet Tesla ook sterk in op artificiële intelligentie en robotica. Een van de meest ambitieuze projecten is Optimus, een humanoïde robot die taken in fabrieken en op termijn mogelijk ook in andere werkomgevingen moet uitvoeren. Tesla verwacht dat de robot een belangrijke rol kan spelen in de verdere automatisering van zijn productie, maar ziet daarnaast ook commerciële toepassingen buiten de eigen fabrieken.
De ontwikkeling van Optimus sluit aan bij Tesla’s bredere AI-strategie. De technologie die het bedrijf ontwikkelt voor autonoom rijden kan immers ook worden gebruikt voor andere toepassingen waarbij machines zelfstandig hun omgeving moeten begrijpen en beslissingen nemen. Tesla investeert daarom fors in AI, onder meer in krachtige computersystemen voor het trainen van zijn modellen.
Voor beleggers is vooral het potentiële schaalbare karakter van deze activiteiten interessant. Waar de verkoop van auto’s afhankelijk blijft van productiecapaciteit en consumentenbestedingen, kunnen software en AI-technologie op termijn hogere marges opleveren. Ook Optimus zou, indien Tesla erin slaagt om de productie op grote schaal te brengen, een volledig nieuwe inkomstenbron kunnen worden.
Tegelijkertijd bevinden veel van deze activiteiten zich nog in een ontwikkelingsfase. De uiteindelijke commerciële waarde van Optimus en Tesla’s AI-technologie is daarom moeilijk in te schatten. Beleggers betalen vandaag deels voor groeiverwachtingen die nog moeten worden waargemaakt.
Energieopslag als tweede pijler
De energiedivisie van Tesla groeit uit tot een steeds belangrijker onderdeel van het bedrijf. Met producten zoals de Megapack en Powerwall richt Tesla zich zowel op bedrijven en elektriciteitsnetten als op huishoudens. De groeiende vraag naar hernieuwbare energie speelt hierbij in het voordeel van Tesla. Naarmate meer elektriciteit afkomstig is van zonne- en windenergie, neemt ook de behoefte aan batterijen toe om vraag en aanbod beter op elkaar af te stemmen.
Energieopslag kan daardoor uitgroeien tot een belangrijke tweede pijler van Tesla. De divisie zorgt voor meer diversificatie, waardoor het bedrijf minder afhankelijk wordt van de verkoop van elektrische voertuigen. Ook de sterke groei van datacenters en de toenemende vraag naar elektriciteit kunnen extra kansen bieden voor grootschalige energieopslag.
Toch is Tesla niet de enige speler op deze markt. Het bedrijf krijgt concurrentie van gespecialiseerde batterijproducenten en andere energiebedrijven. De komende jaren zal moeten blijken in welke mate Tesla zijn productiecapaciteit kan opschalen en deze groei ook in aantrekkelijke winstmarges kan vertalen.
Waardering aandeel Tesla
De koers van Tesla is de afgelopen periode al fors gedaald, maar het aandeel blijft naar traditionele waarderingsmaatstaven zeker niet goedkoop. De verwachte koers-winstverhouding voor het fiscale jaar 2026 ligt met zo’n 350 nog steeds aanzienlijk hoger dan die van de meeste klassieke autobouwers. Ook op basis van de verwachte winsten voor de jaren daarna blijft Tesla tegen een stevige waardering noteren.
Een rechtstreekse vergelijking met andere autobouwers gaat echter niet volledig op. Tesla wil zich immers niet beperken tot de verkoop van elektrische auto’s, maar bouwt tegelijk aan activiteiten rond artificiële intelligentie, Robotaxi, robotica en energieopslag. Een groot deel van de huidige beurswaarde weerspiegelt dan ook de verwachting dat deze activiteiten in de toekomst sterk zullen groeien.
Sommige beleggers vergelijken Tesla daarom eerder met technologiebedrijven dan met traditionele autobouwers. Tegelijk blijft de waardering hoog, waardoor Tesla een aanzienlijke groei moet realiseren om de huidige koers te rechtvaardigen. Het aandeel combineert een groot groeipotentieel met een aanzienlijk waarderingsrisico. Als Robotaxi, Optimus en de energieactiviteiten het door de markt verwachte potentieel realiseren, zou de huidige waardering beter te rechtvaardigen kunnen zijn. Vallen deze groeiverwachtingen tegen, dan is er door de hoge waardering weinig ruimte voor teleurstellingen.
Dit artikel is voor het eerst geproduceerd op 09-10-2026 om 13:59 uur. Tenzij anders vermeld, zijn wij niet van plan dit artikel bij te werken. Wel kunnen in de toekomst analyses over hetzelfde financiële instrument worden gepubliceerd.