Select platform

Aandeel Tesla

Bent u geïnteresseerd in algemene informatie over het aandeel Tesla? Hier vindt u objectieve gegevens over de actuele beurskoers, bedrijfsprofiel, historische prestaties en relevante cijfers. U krijgt inzicht in het koersverloop en kunt aanvullende context vinden over de sector waarin aandeel Tesla actief is. Bent u op zoek naar een broker om te handelen in Europese en Amerikaanse aandelen? Lees meer over de mogelijkheden via LYNX via deze link.

Tesla Motors Inc

Tesla aandeel actueel

ISIN: US88160R1014
Tickercode: TSLA | Beurzen: —

Laatste koersupdate:16.10.2026 22:50uur

354.72

USD

Periode: 1 W
-7.72 USD
-2.13
Hoogste dagkoers
370.5
Laagste dagkoers
349.33
Aandelen kopen via LYNX Open een rekening

Grafiek aandeel Tesla

Verwachting aandeel Tesla Aandeel Tesla: AI, Robotaxi en energieopslag als groeimotoren

Analyse van het aandeel Tesla


Geldigheidsduur: 1 year
Rating: Neutraal

De beleggingsaanbevelingen in dit artikel zijn gebaseerd op een fundamentele benadering van beleggen. Daarbij ligt de focus op de financiële prestaties en structuur van een onderneming, met aandacht voor winstontwikkeling, omzetgroei, rentabiliteit, kasstromen en schuldenlast. Deze gegevens vormen de basis voor een inschatting van de waarde en het toekomstpotentieel van het bedrijf. Daarnaast worden gangbare waarderingsmaatstaven toegepast, waaronder de koers/winstverhouding (K/W), koers/omzetverhouding (K/O) en discounted cashflow (DCF). Ook kwalitatieve factoren, zoals het concurrentievermogen van het bedrijf, de positie in de sector en groeivooruitzichten, maken deel uit van de beoordeling.

Geschatte leestijd: 7 minutes
Aandeel Tesla
Tesla bouwt aan veel meer dan elektrische auto’s alleen.

Nieuwe activiteiten zoals Robotaxi, AI en energieopslag bieden groeikansen, maar brengen ook onzekerheden met zich mee.

In deze analyse bekijken we de belangrijkste kansen én risico’s voor het aandeel. Bent u op zoek naar een broker om in aandelen te beleggen, klik dan hier.

Aandeel Tesla

Tesla is al lang niet meer alleen een fabrikant van elektrische auto’s. Hoewel de autoverkoop nog steeds de belangrijkste bron van inkomsten vormt, bouwt het bedrijf tegelijk aan verschillende nieuwe groeimotoren. Energieopslag, artificiële intelligentie, Robotaxi en de humanoïde robot Optimus moeten Tesla op termijn veel meer maken dan een klassieke autobouwer.

Die ambities bieden een aanzienlijk groeipotentieel, maar brengen ook de nodige onzekerheden met zich mee. De concurrentie op de automarkt neemt toe en de winstmarges staan onder druk.

Bovendien blijft het aandeel, ondanks de recente koersdaling, tegen een zeer hoge waardering noteren. De vraag is dan ook hoeveel toekomstige groei al in de huidige koers zit.

Autoverkoop blijft de basis

Hoewel Tesla ondertussen is uitgegroeid tot meer dan een elektrische autobouwer, blijft de autoverkoop nog wel steeds een belangrijke factor voor het bedrijf. De verkoop van elektrische voertuigen vormt nog altijd de belangrijkste bron van inkomsten en maakt Tesla gevoelig voor ontwikkelingen op de automarkt. Vooral de Model 3 en Model Y zijn daarbij belangrijk, aangezien deze modellen een groot deel van de wereldwijde leveringen vertegenwoordigen.

Tegelijkertijd staat de automarkt steeds meer onder druk. Tesla krijgt wereldwijd te maken met toenemende concurrentie, zowel van traditionele autobouwers als van Chinese spelers zoals BYD. Om zijn concurrentiepositie te behouden, heeft Tesla de afgelopen jaren verschillende keren de prijzen verlaagd. Dat kan de vraag stimuleren, maar daardoor zullen de marges waarschijnlijk onder druk blijven.

Voor beleggers is vooral de combinatie van groei en winstgevendheid belangrijk. Tesla moet voldoende voertuigen blijven verkopen, zonder dat dit ten koste gaat van de marges. Nieuwe modellen en een verdere uitbreiding van het aanbod kunnen daarbij helpen.

Toch ligt hier ook een belangrijke uitdaging voor Tesla. De huidige automarkt biedt minder ruimte voor uitzonderlijke groeicijfers dan enkele jaren geleden. Daarom zal het bedrijf voor een groot deel van zijn toekomstige groei moeten rekenen op activiteiten buiten de klassieke autoverkoop.
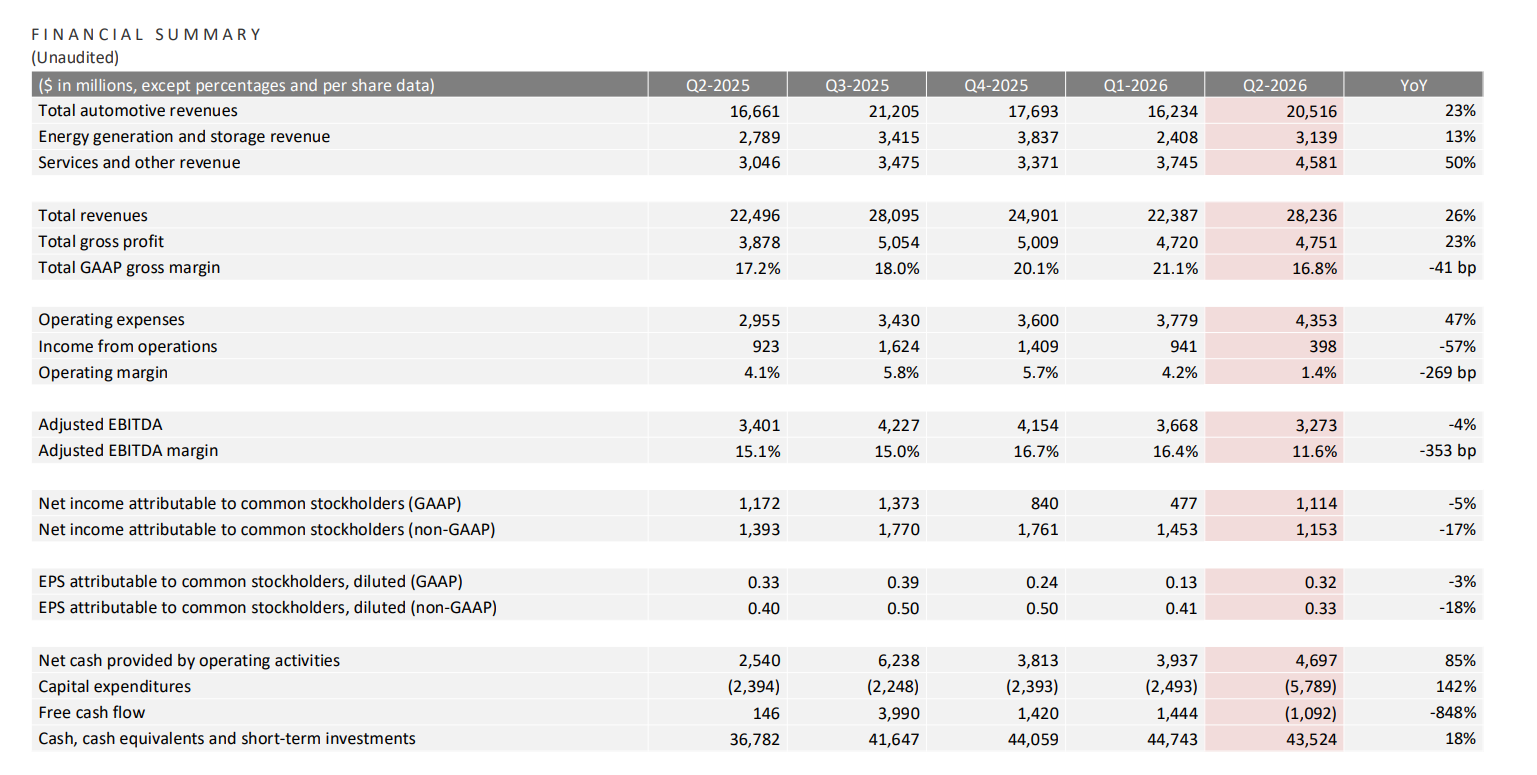
Kwartaalresutaten laatste 5 kwartalen. Bron: https://ir.tesla.com/#quarterly-disclosure

Marges onder druk

De toenemende concurrentie op de markt voor elektrische auto’s zet, zoals reeds aangehaald is, de marges van Tesla onder druk. Vooral Chinese autobouwers zijn erin geslaagd om competitieve elektrische modellen tegen lagere prijzen aan te bieden. Om zijn marktaandeel te beschermen, heeft Tesla daarom verschillende keren de prijzen van zijn modellen verlaagd.

Daarnaast krijgt Tesla te maken met hogere kosten voor onder meer grondstoffen, productie en de verdere ontwikkeling van nieuwe technologie. Hierdoor wordt het moeilijker om de hoge marges uit het verleden vast te houden. Voor beleggers is dit belangrijk, aangezien Tesla lange tijd een veel hogere winstgevendheid kende dan de meeste traditionele autobouwers.

De druk op de marges maakt het bovendien moeilijker om sterke omzetgroei automatisch te vertalen naar hogere winsten. Tesla zal daarom niet alleen meer auto’s moeten verkopen, maar ook de productiekosten verder moeten verlagen en nieuwe inkomstenbronnen met hogere marges moeten ontwikkelen.

Robotaxi: de volgende grote groeimotor?

Robotaxi moet volgens Tesla een van de belangrijkste nieuwe groeimotoren van het bedrijf worden. Met zijn technologie voor autonoom rijden wil Tesla auto’s niet alleen verkopen, maar ook inzetten als zelfrijdende taxi’s. Daardoor zou het bedrijf op termijn inkomsten kunnen genereren uit ritten, in plaats van uitsluitend uit de verkoop van voertuigen.

Een belangrijk onderdeel van deze strategie is Full Self-Driving (FSD), de software die Tesla ontwikkelt om auto’s steeds zelfstandiger te laten rijden. Ook werkt het bedrijf aan de Cybercab, een voertuig dat specifiek voor autonoom vervoer is ontworpen. Als Tesla erin slaagt om deze technologie op grote schaal uit te rollen, kan het potentiële verdienmodel aanzienlijk groter worden dan dat van de klassieke autoverkoop.

Toch blijft er veel onzekerheid rond het Robotaxi-verhaal. Volledig autonoom rijden is technisch complex en Tesla moet bovendien rekening houden met regelgeving en veiligheidsvereisten die per land en regio verschillen. Daarnaast is het nog onzeker wanneer Robotaxi daadwerkelijk op grote schaal commercieel beschikbaar zal zijn.

Een succesvolle uitrol kan Tesla transformeren van een autobouwer naar een bedrijf met een terugkerende inkomstenstroom uit mobiliteitsdiensten. Als de technologie echter trager wordt uitgerold dan verwacht, kan een belangrijk deel van de hoge waardering van het aandeel moeilijker te rechtvaardigen zijn.

Optimus en de AI-ambities

Naast Robotaxi zet Tesla ook sterk in op artificiële intelligentie en robotica. Een van de meest ambitieuze projecten is Optimus, een humanoïde robot die taken in fabrieken en op termijn mogelijk ook in andere werkomgevingen moet uitvoeren. Tesla verwacht dat de robot een belangrijke rol kan spelen in de verdere automatisering van zijn productie, maar ziet daarnaast ook commerciële toepassingen buiten de eigen fabrieken.

De ontwikkeling van Optimus sluit aan bij Tesla’s bredere AI-strategie. De technologie die het bedrijf ontwikkelt voor autonoom rijden kan immers ook worden gebruikt voor andere toepassingen waarbij machines zelfstandig hun omgeving moeten begrijpen en beslissingen nemen. Tesla investeert daarom fors in AI, onder meer in krachtige computersystemen voor het trainen van zijn modellen.

Voor beleggers is vooral het potentiële schaalbare karakter van deze activiteiten interessant. Waar de verkoop van auto’s afhankelijk blijft van productiecapaciteit en consumentenbestedingen, kunnen software en AI-technologie op termijn hogere marges opleveren. Ook Optimus zou, indien Tesla erin slaagt om de productie op grote schaal te brengen, een volledig nieuwe inkomstenbron kunnen worden.

Tegelijkertijd bevinden veel van deze activiteiten zich nog in een ontwikkelingsfase. De uiteindelijke commerciële waarde van Optimus en Tesla’s AI-technologie is daarom moeilijk in te schatten. Beleggers betalen vandaag deels voor groeiverwachtingen die nog moeten worden waargemaakt.

Energieopslag als tweede pijler

De energiedivisie van Tesla groeit uit tot een steeds belangrijker onderdeel van het bedrijf. Met producten zoals de Megapack en Powerwall richt Tesla zich zowel op bedrijven en elektriciteitsnetten als op huishoudens. De groeiende vraag naar hernieuwbare energie speelt hierbij in het voordeel van Tesla. Naarmate meer elektriciteit afkomstig is van zonne- en windenergie, neemt ook de behoefte aan batterijen toe om vraag en aanbod beter op elkaar af te stemmen.

Energieopslag kan daardoor uitgroeien tot een belangrijke tweede pijler van Tesla. De divisie zorgt voor meer diversificatie, waardoor het bedrijf minder afhankelijk wordt van de verkoop van elektrische voertuigen. Ook de sterke groei van datacenters en de toenemende vraag naar elektriciteit kunnen extra kansen bieden voor grootschalige energieopslag.

Toch is Tesla niet de enige speler op deze markt. Het bedrijf krijgt concurrentie van gespecialiseerde batterijproducenten en andere energiebedrijven. De komende jaren zal moeten blijken in welke mate Tesla zijn productiecapaciteit kan opschalen en deze groei ook in aantrekkelijke winstmarges kan vertalen.

Waardering aandeel Tesla

De koers van Tesla is de afgelopen periode al fors gedaald, maar het aandeel blijft naar traditionele waarderingsmaatstaven zeker niet goedkoop. De verwachte koers-winstverhouding voor het fiscale jaar 2026 ligt met zo’n 350 nog steeds aanzienlijk hoger dan die van de meeste klassieke autobouwers. Ook op basis van de verwachte winsten voor de jaren daarna blijft Tesla tegen een stevige waardering noteren.

Een rechtstreekse vergelijking met andere autobouwers gaat echter niet volledig op. Tesla wil zich immers niet beperken tot de verkoop van elektrische auto’s, maar bouwt tegelijk aan activiteiten rond artificiële intelligentie, Robotaxi, robotica en energieopslag. Een groot deel van de huidige beurswaarde weerspiegelt dan ook de verwachting dat deze activiteiten in de toekomst sterk zullen groeien.

Sommige beleggers vergelijken Tesla daarom eerder met technologiebedrijven dan met traditionele autobouwers. Tegelijk blijft de waardering hoog, waardoor Tesla een aanzienlijke groei moet realiseren om de huidige koers te rechtvaardigen. Het aandeel combineert een groot groeipotentieel met een aanzienlijk waarderingsrisico. Als Robotaxi, Optimus en de energieactiviteiten het door de markt verwachte potentieel realiseren, zou de huidige waardering beter te rechtvaardigen kunnen zijn. Vallen deze groeiverwachtingen tegen, dan is er door de hoge waardering weinig ruimte voor teleurstellingen.

— —

— (—%)
Mkt Cap
Vol
Hoogste dagkoers
Laagste dagkoers
—
—
—
—

Displaying the — grafiek

Displaying today’s chart
Dit artikel is voor het eerst geproduceerd op 09-10-2026 om 13:59 uur. Tenzij anders vermeld, zijn wij niet van plan dit artikel bij te werken. Wel kunnen in de toekomst analyses over hetzelfde financiële instrument worden gepubliceerd.

Stuur een bericht naar Sven van Gasse
  • Dit veld is bedoeld voor validatiedoeleinden en moet niet worden gewijzigd.

Sven Van Gasse is junior content creator bij LYNX. Hij specialiseert zich vooral in waardebeleggen met behulp van fundamentele analyse, al zijn ook groeiaandelen hem niet vreemd. Met een frisse blik en innovatieve benadering deelt hij zijn inzichten voor het vinden van ondergewaardeerde aandelen en het begrijpen van bedrijfsfundamenten. Sven probeert hiernaast complexe financiële begrippen haarfijn uit te leggen, waardoor zijn publicaties populair zijn bij een breed publiek vanwege hun toegankelijkheid en praktische benadering.

Vorige analyses van het aandeel Tesla

24-10-2025
16:21 uur

Tesla groeit opnieuw – Analyse Q3 cijfers — Sven van Gasse

Geschatte leestijd: 5 minutes

Aandeel Tesla
Tesla blijft een van de meest besproken bedrijven ter wereld.

Het merk dat ooit synoniem stond voor innovatie, krijgt nu te maken met stevige concurrentie uit China.

Daarnaast hebben de politieke escapades van Elon Musk het vertrouwen van beleggers op de proef gesteld. Toch lijkt Tesla langzaam de weg omhoog terug te vinden.

Bent u op zoek naar een broker om in aandelen te beleggen, klik dan hier.

Aandeel Tesla

Tesla was jarenlang de absolute nummer één van de elektrische wagens. De traditionele autobouwers laat het bedrijf nog steeds ver achter zich, maar Tesla heeft de laatste tijd wel steeds meer last van Chinese automerken. Deze produceren hun elektrische wagens aanzienlijk goedkoper, waardoor zij steeds meer marktaandeel afsnoepen. De hoge prijs blijft immers een van de belangrijkste obstakels voor particulieren om een wagen te kopen. Chinese autobedrijven zorgen ervoor dat deze wagens beschikbaar worden voor een groter publiek.

Niet enkel de Chinese autobouwers zorgden voor problemen bij Tesla, maar ook de politieke avonturen van oprichter Elon Musk. Musk kreeg een belangrijke overheidsfunctie van president Trump, waardoor hij minder tijd besteedde aan zijn bedrijven. Nu Musk zijn rol in de politieke wereld uitgespeeld lijkt, kan hij zich weer richten op Tesla en zijn andere bedrijven.

De afgelopen kwartalen waren dus niet geweldig voor de autobouwer. Het bedrijf maakte zijn resultaten over het derde kwartaal onlangs bekend en beleggers zochten hier naar signalen die erop wijzen dat de klanten Tesla opnieuw in de armen hebben gesloten.

Aandeel Tesla: koers

In 2024 kende het aandeel van Tesla een enorme stijging. Musk was goed bevriend met president Trump, waardoor beleggers hoopten op een gunstig beleid voor de elektrische autobouwer. In aanloop naar de verkiezingen kende het aandeel een forse stijging, met een extra boost nadat Donald Trump verkozen werd. Beleggers merkten echter dat zij wat voorbarig waren en de kans klein was op een gunstig beleid voor elektrische wagens. Het aandeel daalde en verloor in de laatste handelsdagen van 2024 vijftien procent van zijn waarde.

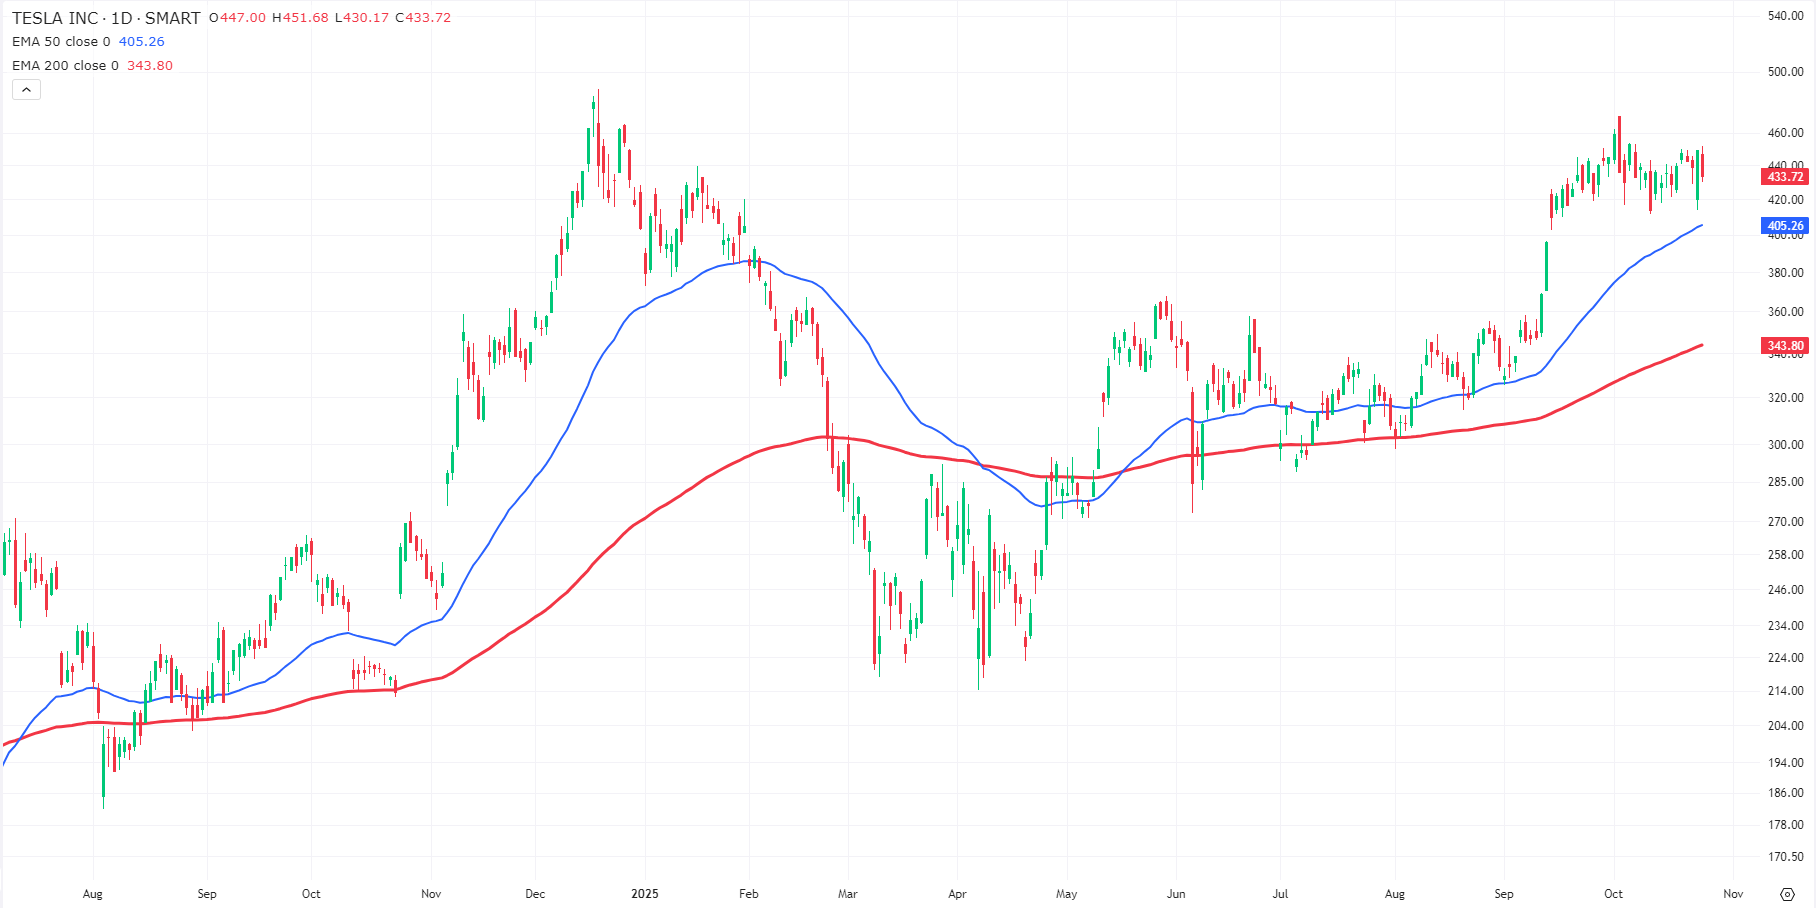
Grafiek aandeel Tesla uit TWS Handelsplatform (27-10-2025)

Toen kwam het nieuwe jaar. 2025 kan op zijn minst beschreven worden als een turbulent jaar voor het aandeel Tesla, met een zeer slechte start. De daling die zich eind 2024 inzette, zette zich voort en versnelde zelfs nog. Tesla zag in de eerste drie maanden van het jaar quasi de helft van zijn beurswaarde in rook opgaan. De hechte band tussen Musk en Trump werd steeds minder, waardoor beleggers het aandeel de rug toekeerden.

In mei werd duidelijk dat de rol van Musk in de regering van Trump uitgespeeld was. Dit werd door beleggers met gejuich onthaald, omdat Musk zich opnieuw meer kon richten op zijn bedrijven. Het aandeel herstelde en noteert voor heel 2025 aan een winst van 17%.

Kwartaalcijfers Tesla Q3 2025

De kwartaalcijfers van Tesla over het derde kwartaal waren gemengd. Hoewel het bedrijf na twee kwartalen van een dalende omzet opnieuw met groei kon aanknopen, schrokken beleggers van de dalende winst.

De totale omzet steeg met 12% tot $28,10 miljard. Analisten hadden gerekend op een omzet van zo’n $26 miljard. De omzet uit de auto-industrie steeg met 6% tot $21,2 miljard, tegenover $20 miljard in dezelfde periode vorig jaar.

De nettowinst daalde met maar liefst 37% tot $1,37 miljard. Tesla verkocht dan wel meer wagens, maar moest dit doen tegen lagere prijzen, om te kunnen blijven concurreren met de goedkope Chinese autobouwers. Daarnaast stegen de bedrijfskosten met 50%, onder andere door dure R&D-projecten. Onderzoek en ontwikkeling is noodzakelijk, maar kosten handenvol geld en het is onduidelijk wanneer en of deze investeringen zich gaan terugverdienen.

Hoewel de omzet van Tesla opnieuw aan het stijgen is, blijft het bedrijf het moeilijk hebben in Europa. Na jarenlang de onbetwiste nummer één te zijn geweest, is dit niet meer het geval. De verkoop van Tesla op het oude continent daalt maand na maand, terwijl Chinese automerken en zelfs traditionele autobouwers een stijging laten zien in de verkoop van elektrische wagens.

Vooruitzichten

Terwijl de meeste bedrijven hun vooruitzichten voor de rest van het jaar nauwkeurig beschrijven, zijn ze daar bij Tesla zeer karig mee. Musk benadrukte wel weer zijn grootse ambities, maar het bedrijf gaf geen prognose voor het aantal wagens dat Tesla in het volgende kwartaal verwacht te verkopen.

Wat wel duidelijk is, is dat Tesla steeds minder een autobedrijf is. Na de Cybertruck heeft het bedrijf geen volledig nieuw model meer op de markt gebracht. Tesla heeft steeds meer zijprojecten zoals het produceren van humanoïde robots. De automarkt is echter nooit ver weg, want ook aan de ontwikkeling van robotaxi’s wordt volop gewerkt.

Hoewel deze zaken uiteindelijk een goede zet kunnen blijken voor het bedrijf, duurt het toch lang voordat alle ambities werkelijkheid worden. Tegen het einde van het jaar zou de helft van de Amerikaanse bevolking al toegang moeten hebben tot zelfrijdende taxi’s, verklaarde Musk eerder. In de praktijk is dit echter nog niet het geval. Daarnaast rijden de huidige robotaxi’s wel autonoom, maar er zit nog steeds een menselijke passagier bij om in te grijpen bij noodgevallen.

Het is dus zeker een positief punt dat de omzet van Tesla opnieuw aan het groeien is. Deze groei kreeg wel een boost door het aflopen van de belastingvoordelen voor de aankoop van elektrische wagens. Klanten haastten zich nog snel om een wagen te kopen om van dit voordeel te kunnen genieten. Het is onduidelijk hoe groot de impact zal zijn nu de voordelen aflopen. Ook zijn de nevenprojecten van Tesla veelbelovend, maar deze kosten wel handenvol geld en zorgen er ook voor dat het bedrijf steeds verder afdrijft van zijn kernactiviteit. Tesla blijft in de eerste plaats een autobouwer, maar zonder de regelmatige lancering van nieuwe modellen, kunnen klanten op het aanbod uitgekeken raken.

Over de auteur

Sven Van Gasse is junior content creator bij LYNX. Hij specialiseert zich vooral in waardebeleggen met behulp van fundamentele analyse, al zijn ook groeiaandelen hem niet vreemd. Met een frisse blik en innovatieve benadering deelt hij zijn inzichten voor het vinden van ondergewaardeerde aandelen en het begrijpen van bedrijfsfundamenten. Sven probeert hiernaast complexe financiële begrippen haarfijn uit te leggen, waardoor zijn publicaties populair zijn bij een breed publiek vanwege hun toegankelijkheid en praktische benadering.

Waarom via LYNX in aandelen beleggen?

Met een beleggingsrekening via LYNX handelt u voordelig in aandelen van vrijwel elk beursgenoteerd bedrijf ter wereld – dus ook van het aandeel Tesla. Met directe toegang tot wereldwijde beurzen koopt u buitenlandse aandelen direct op de thuismarkt. Zo profiteert u van een hoog handelsvolume en een lage spread. Handelen doet u daarnaast via een stabiel platform met innovatieve trading tools, waarmee u direct gedegen analyses kunt maken. Belegt u met het oog op een stijgende koers door long te gaan, of verwacht u een dalende koers en gaat u short*?

Via LYNX maakt u de volgende stap in beleggen. Ontdek alle voordelen van beleggen via een broker die aandelenbeleggers serieus neemt.

*Short gaan in bijvoorbeeld het aandeel Tesla brengt extra risico’s met zich mee: als de koers stijgt in plaats van daalt, kunnen de verliezen onbeperkt oplopen. Het is belangrijk om deze risico’s mee te wegen in uw beleggingsbeslissing en enkel te beleggen met kapitaal dat u kunt missen.

Loading ...

Voor- & nabeurs handelen in Tesla?

Voor- en nabeurs handelen is niet alleen weggelegd voor professionele beleggers. Via LYNX kunt u ook reageren op (grote) koersbewegingen die buiten de reguliere handelstijden plaatsvinden. Denk bijvoorbeeld aan de bekendmaking van cijfers van het aandeel Tesla voor- of nabeurs.

Houd er wel rekening mee dat de liquiditeit buiten reguliere handelstijden lager kan zijn. Dit kan leiden tot een grotere spread.

Ontdek voor- & nabeurs handelen via LYNX

Sectorgenoten aandeel Tesla

Koersdetails aandeel Tesla

Datum | Tijd 16.10.26 | 22:50
Koers 354,72
Verandering in USD -7.72
Verandering in % -2.1300077254166
Openingkoers 369,15
Slotkoers vorige handelsdag 362,44
Beurzen 4,00
Laagste dagkoers 349,33
Hoogste dagkoers 370,50
Laagste jaarkoers 297,38
Hoogste jaarkoers 458,34
Laagste koers 52 weken 297,38
Hoogste koers 52 weken 498,83
Marktkapitalisatie (mld.) 1.400,98
Loading ...


Tesla: fundamentele cijfers in USD

Dividendrendement --
Omzet ratio 4,00
Omzet per aandeel 29,40
Cashflow per aandeel 4,57
Intensiteit van investeringen 50,19
Intensiteit van arbeid 49,81
Werkkapitaal (mln.) --
Cashratio 1 119,81
Cashratio 2 153,39
Cashratio 3 130,08
Return on Investment (ROI) 2,75
Equity ratio 60,13
Debt ratio 39,87
Cash ratio 138,93
Quick ratio 153,35
Current ratio 216,44
Loading ...

Prestaties aandeel Tesla

Loading ...
1D -7.72 -2.13 %
1W -27.98 -7.31 %
1M -11.48 -3.13 %
6M -45.9 -11.46 %
YTD -95 -21.12 %
1Y -84.59 -19.26 %
5Y 73.74 26.24 %

Dividendstijging aandeel Tesla

Er zijn geen dividenduitkeringen voor dit bedrijf

Aandeel Tesla – Bedrijfsinformatie Tesla Motors Inc

Tesla werd opgericht in 2003 en heeft haar hoofdkantoor in Californië. De autobouwer legt zich toe op het produceren en commercialiseren van elektrische auto’s en vrachtauto’s. Het verkoopnetwerk is op dit moment relatief klein maar er wordt voorzien om dit spoedig op te drijven. De Amerikaanse autobouwer heeft sinds de opstart van Tesla nog geen enkel jaar winst gemaakt. Tesla had in 2017 wereldwijd meer dan 35.000 voltijdse werknemers in dienst.

Overige tickersymbolen:
Amsterdam: XAMS:TSLA

Basisgegevens aandeel Tesla

ISIN US88160R1014
Tickercode TSLA
Type aandeel
Valuta USD
Land Vereinigte Staaten von Amerika
Indices Nasdaq 100
Supersector Auto-industrie
Subsector Automobielen
Bedrijfsnaam Tesla Motors Inc
Loading ...

-

You will be redirected to