Wie zich verdiept in ETF’s, komt regelmatig de afkorting UCITS tegen. Maar wat betekent UCITS eigenlijk? En waarom staat deze term zo vaak in de naam van een ETF?
UCITS is een Europees regelgevend kader voor beleggingsfondsen. Het stelt eisen aan onder meer risicospreiding, liquiditeit, informatievoorziening en bescherming van beleggers. Voor Europese particuliere beleggers speelt UCITS daarom een belangrijke rol bij het kiezen van een ETF.
In dit artikel leggen we uit wat UCITS betekent, welke regels erbij horen en hoe Europese ETF’s verschillen van fondsen uit bijvoorbeeld de Verenigde Staten.
Wat betekent UCITS?
UCITS staat voor Undertakings for Collective Investment in Transferable Securities. In het Nederlands wordt dit doorgaans vertaald als ‘instelling voor collectieve belegging in effecten’ (ICBE). Het gaat om open-end beleggingsfondsen die het geld van veel beleggers bundelen en beleggen in verhandelbare effecten zoals aandelen en obligaties.
De eerste UCITS-richtlijn dateert uit 1985 (richtlijn 85/611/EEG). Het doel was één Europese markt voor beleggingsfondsen: een fonds dat in één lidstaat is goedgekeurd, mag met een eenvoudige melding ook in andere lidstaten worden verkocht. Dit heet het Europees paspoort.
UCITS is dus geen apart type belegging. Het is een juridisch en toezichthoudend kader waarbinnen verschillende beleggingsfondsen kunnen opereren. Dat kunnen zowel actief beheerde beleggingsfondsen als passieve ETF’s zijn.
Waarom staat UCITS zo vaak in de naam van ETF’s?
ETF staat voor Exchange Traded Fund: een beleggingsfonds dat op de beurs verhandelbaar is. Veel ETF’s proberen het rendement van een bepaalde index te volgen, zoals de MSCI World, S&P 500 of FTSE All-World.
Wanneer een ETF de aanduiding UCITS draagt, betekent dit dat het fonds onder het Europese UCITS-regelgevingskader valt. Zo kunnen beleggers een onderscheid maken tussen een ETF die aan de Europese UCITS-regels voldoet en een ETF die onder een ander regelgevend kader is opgericht.
Bekende voorbeelden zijn:
- iShares Core MSCI World UCITS ETF (Bekijk Essentiële-informatiedocument)
- Vanguard S&P 500 UCITS ETF (Bekijk Essentiële-informatiedocument)
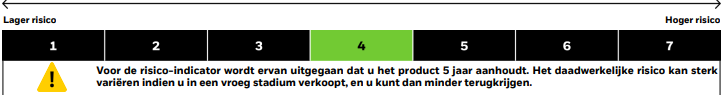
Hoewel deze ETF’s verschillende indices volgen, hebben ze gemeen dat ze onder de UCITS-regelgeving vallen.
Belangrijk: UCITS zegt niets over het verwachte rendement van een ETF. Ook biedt de aanduiding geen garantie tegen koersverlies.
UCITS regelgeving uitgelegd
De Europese UCITS-regelgeving bevat verschillende eisen die bedoeld zijn om beleggers te beschermen. We lichten ze hieronder uitgebreid toe.
1. Risicospreiding
Een van de belangrijkste kenmerken is dat UCITS-fondsen hun beleggingen in beginsel moeten spreiden.
Daarvoor bestaat onder meer de zogenoemde 5/10/40-regel. Deze houdt in dat een fonds doorgaans maximaal 10% van zijn vermogen in effecten van één uitgevende instelling mag beleggen. Posities van meer dan 5% mogen samen niet meer dan 40% van het fondsvermogen vertegenwoordigen.
Er bestaan uitzonderingen, bijvoorbeeld voor bepaalde indexvolgende fondsen, staatsobligaties en andere specifieke beleggingen. Hierdoor kan een UCITS ETF onder bepaalde voorwaarden toch een relatief grote positie in ondernemingen zoals Nvidia, Apple of Microsoft aanhouden.
2. Liquiditeit
UCITS-fondsen moeten aan liquiditeitsvereisten voldoen en beleggers in beginsel de mogelijkheid bieden hun deelnemingsrechten op verzoek te laten inkopen.
Bij ETF’s bestaat daarnaast de mogelijkheid om gedurende de handelsdag op de beurs te handelen. Dat betekent niet dat iedere UCITS ETF altijd eenvoudig tegen een gunstige prijs verkocht kan worden. De liquiditeit van de onderliggende beleggingen, handelsvolumes en bied-laatspread blijven belangrijk.
3. Transparantie en informatievoorziening
UCITS-fondsen moeten beleggers informeren over hun beleggingsbeleid, risico’s en kosten.
Europese particuliere beleggers ontvangen doorgaans een gestandaardiseerd essentiële-informatiedocument, het Key Information Document (KID), op grond van de PRIIPs-regelgeving. Hierin staat onder meer informatie over het risicoprofiel, mogelijke rendementsscenario’s en de kosten van het product.
4. Bewaring van fondsvermogen
UCITS-fondsen moeten een onafhankelijke bewaarder (depositary) aanwijzen die onder meer verantwoordelijk is voor de bewaring of verificatie van fondsactiva en bepaalde controles op de fondsactiviteiten.
Dit draagt bij aan de bescherming van beleggers. Het neemt echter niet alle operationele risico’s of beleggingsrisico’s weg.
5. Beperkingen op hefboomwerking
UCITS-fondsen zijn gebonden aan regels voor het gebruik van derivaten, risicobeheer en blootstelling aan tegenpartijen.
Dat betekent niet dat alle UCITS ETF’s uitsluitend gewone aandelen of obligaties aanhouden. Er bestaan ook synthetische ETF’s en ETF’s met een hefboomwerking die binnen het UCITS-kader opereren. De aanduiding UCITS betekent dus niet automatisch dat een ETF een laag risico heeft.
Bestaat er buiten Europa ook een tegenhanger van UCITS?
Ja. Ook buiten Europa bestaan regels voor beleggingsfondsen en ETF’s. Er is echter geen wereldwijd uniform systeem dat volledig vergelijkbaar is met UCITS. Vooral de Verenigde Staten hebben een eigen uitgebreid regelgevend kader voor ETF’s.
UCITS versus Amerikaanse ETF’s
In de Verenigde Staten vallen veel traditionele ETF’s onder de Investment Company Act of 1940. Deze wet regelt onder meer de organisatie, bewaring van vermogen en bescherming van beleggers bij geregistreerde beleggingsfondsen.
De Amerikaanse toezichthouder, de Securities and Exchange Commission (SEC), ziet toe op de naleving van de relevante effectenwetgeving. Bekende Amerikaanse ETF’s zijn bijvoorbeeld de SPDR S&P 500 ETF Trust (SPY), Vanguard S&P 500 ETF (VOO) en Invesco QQQ Trust (QQQ).
Deze ETF’s zijn niet als UCITS-fonds geregistreerd, maar vallen onder Amerikaanse regelgeving. De precieze juridische structuur kan per fonds verschillen. Deze Amerikaanse ETF’s met een notering in de Verenigde Staten zijn dan ook niet verhandelbaar door Europese beleggers.
Waarom kunnen Europese beleggers niet altijd Amerikaanse ETF’s kopen?
Een belangrijk verschil is dat veel Amerikaanse ETF’s niet rechtstreeks beschikbaar zijn voor particuliere beleggers in de Europese Unie. Dat heeft niet uitsluitend te maken met UCITS, maar vooral met de Europese PRIIPs-verordening.
Deze regelgeving vereist dat voor bepaalde beleggingsproducten een gestandaardiseerd essentiële-informatiedocument beschikbaar is voordat ze aan particuliere beleggers worden aangeboden.
Veel Amerikaanse ETF-aanbieders stellen geen PRIIPs-KID beschikbaar dat aan de Europese vereisten voldoet. Daardoor kunnen Europese brokers de aankoop van deze ETF’s door particuliere klanten doorgaans niet faciliteren.
Zo kan een Nederlandse particuliere belegger vaak wel een Europese S&P 500 UCITS ETF kopen, maar niet rechtstreeks de Amerikaanse SPY of VOO. Beide producten kunnen dezelfde aandelenindex volgen, maar verschillen onder meer in juridische structuur, vestigingsplaats, kosten en toepasselijke regelgeving.
Conclusie
UCITS is een Europees regelgevend kader voor beleggingsfondsen en ETF’s. De regels stellen onder meer eisen aan risicospreiding, liquiditeit, transparantie en de bewaring van fondsvermogen.
Dat verklaart waarom de afkorting zo vaak voorkomt in namen van Europese ETF’s. Voor beleggers is vooral belangrijk dat UCITS geen kwaliteitskeurmerk of rendementsgarantie is. Het biedt een wettelijk kader, maar de risico’s en kenmerken van de ETF zelf blijven bepalend bij een beleggingsbeslissing.