
Maar hoe wordt de optiepremie precies bepaald? En waarom kan een optie in waarde dalen, zelfs als de beurskoers in de verwachte richting beweegt?
In dit artikel leest u welke factoren de optieprijs beïnvloeden en hoe u deze berekent.
Opties zijn complexe financiële instrumenten en brengen aanzienlijke risico’s met zich mee. Beleggers moeten zorgvuldig overwegen of ze geschikt zijn voor hun beleggingsdoelstellingen en risicobereidheid. Beleggers moeten ook hun kennis van de optiemarkt en verschillende strategieën vergroten voordat ze beginnen met handelen in opties.
Waaruit bestaat de prijs van een optie?
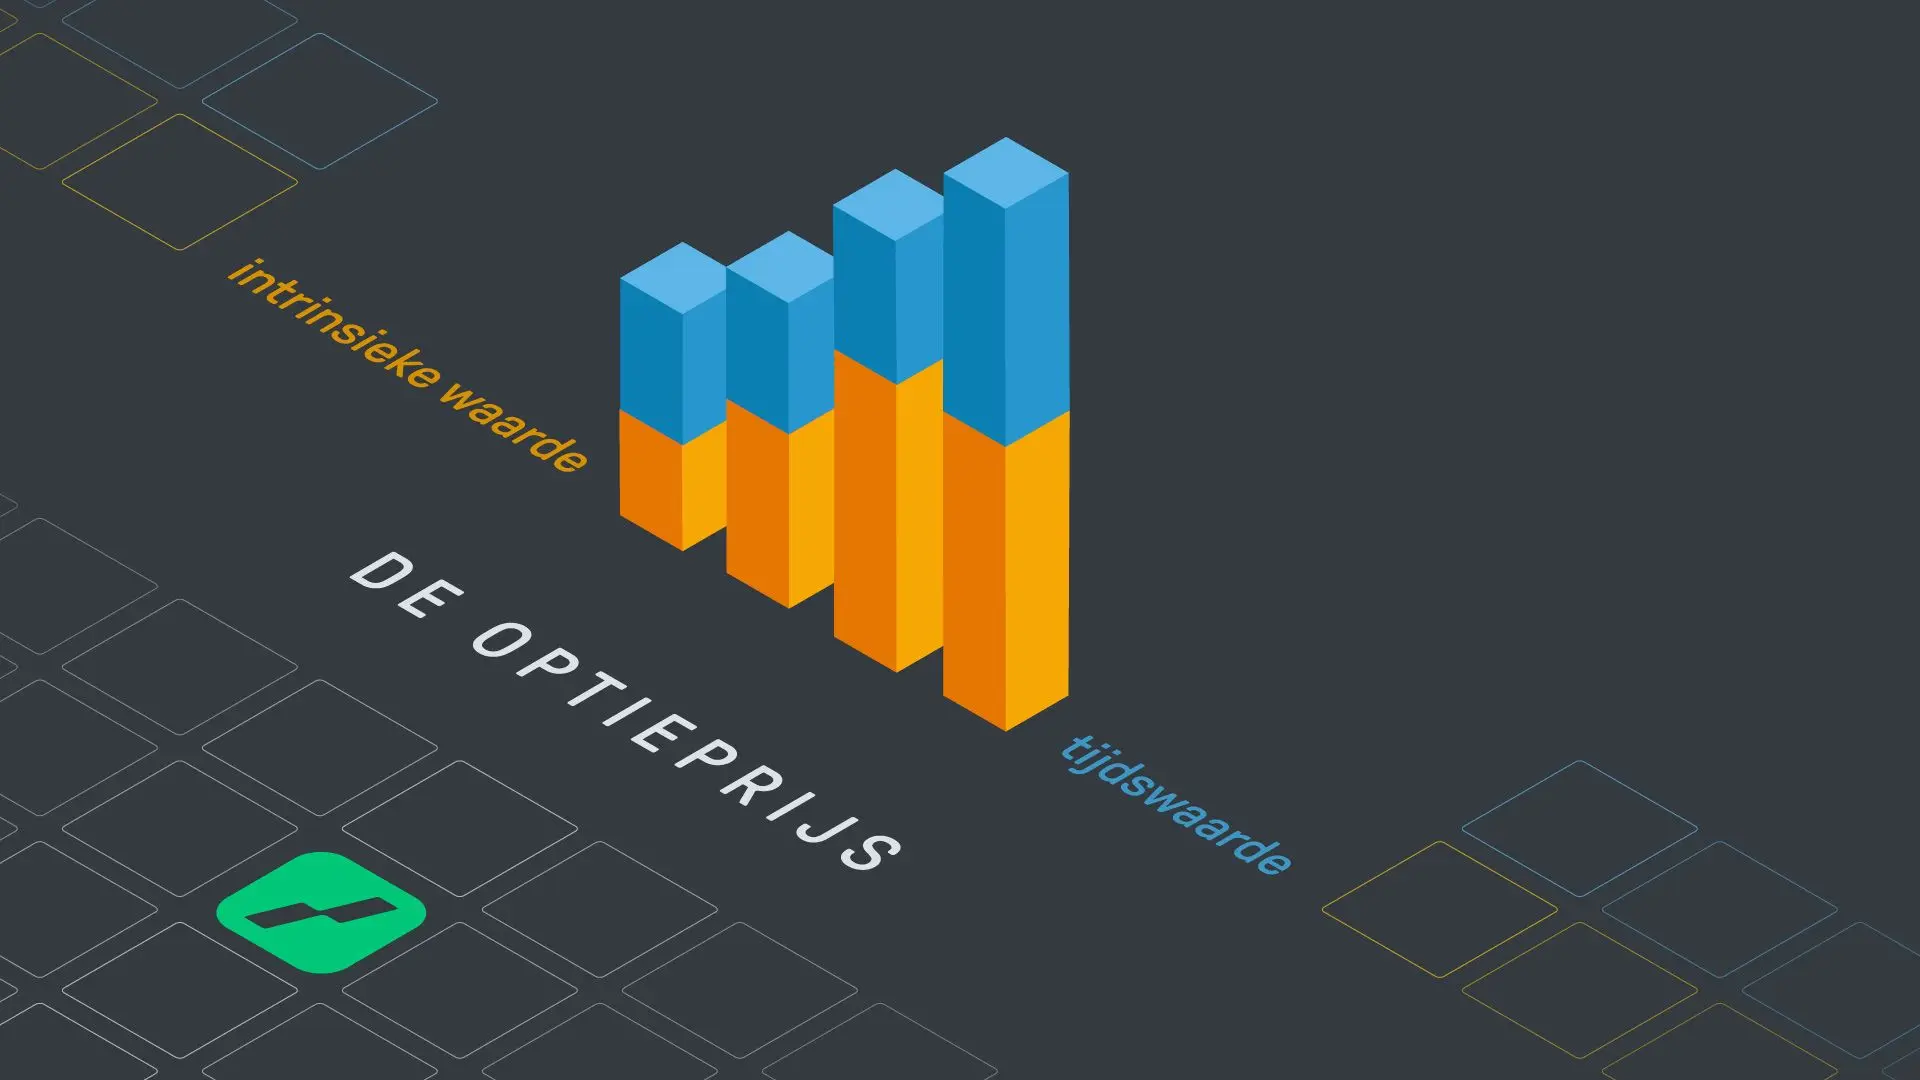
De prijs van een optie wordt de optiepremie genoemd. Deze premie bestaat uit twee onderdelen: intrinsieke waarde en tijdswaarde. Samen bepalen ze hoeveel een belegger voor een optie betaalt of ontvangt.
De premie van een optie bestaat uit twee componenten:
- Intrinsieke waarde: de waarde die een optie op basis van de huidige koers en de uitoefenprijs heeft bij onmiddellijke uitoefening.
- Tijdswaarde: het gedeelte van de premie boven de intrinsieke waarde. Dit weerspiegelt onder meer de mogelijkheid dat de optie gedurende de resterende looptijd nog in waarde stijgt.
De berekening is eenvoudig: Optiepremie = intrinsieke waarde + tijdswaarde
Omgekeerd geldt: Tijdswaarde = optiepremie − intrinsieke waarde
Stel dat een calloptie een intrinsieke waarde heeft van € 3 en op de beurs wordt verhandeld tegen een premie van € 4,50. De tijdswaarde bedraagt dan € 1,50.
De premie wordt bij aandelenopties doorgaans per aandeel genoteerd. Een standaard aandelenoptie heeft meestal betrekking op 100 aandelen. Bij een premie van € 4,50 bedraagt de waarde van één contract dus € 450, exclusief transactiekosten.
Er bestaan ook kleinere contracten, zoals mini-opties die betrekking hebben op 10 aandelen. Controleer daarom altijd de contractgrootte voordat u een order plaatst.
Intrinsieke waarde van een optie berekenen
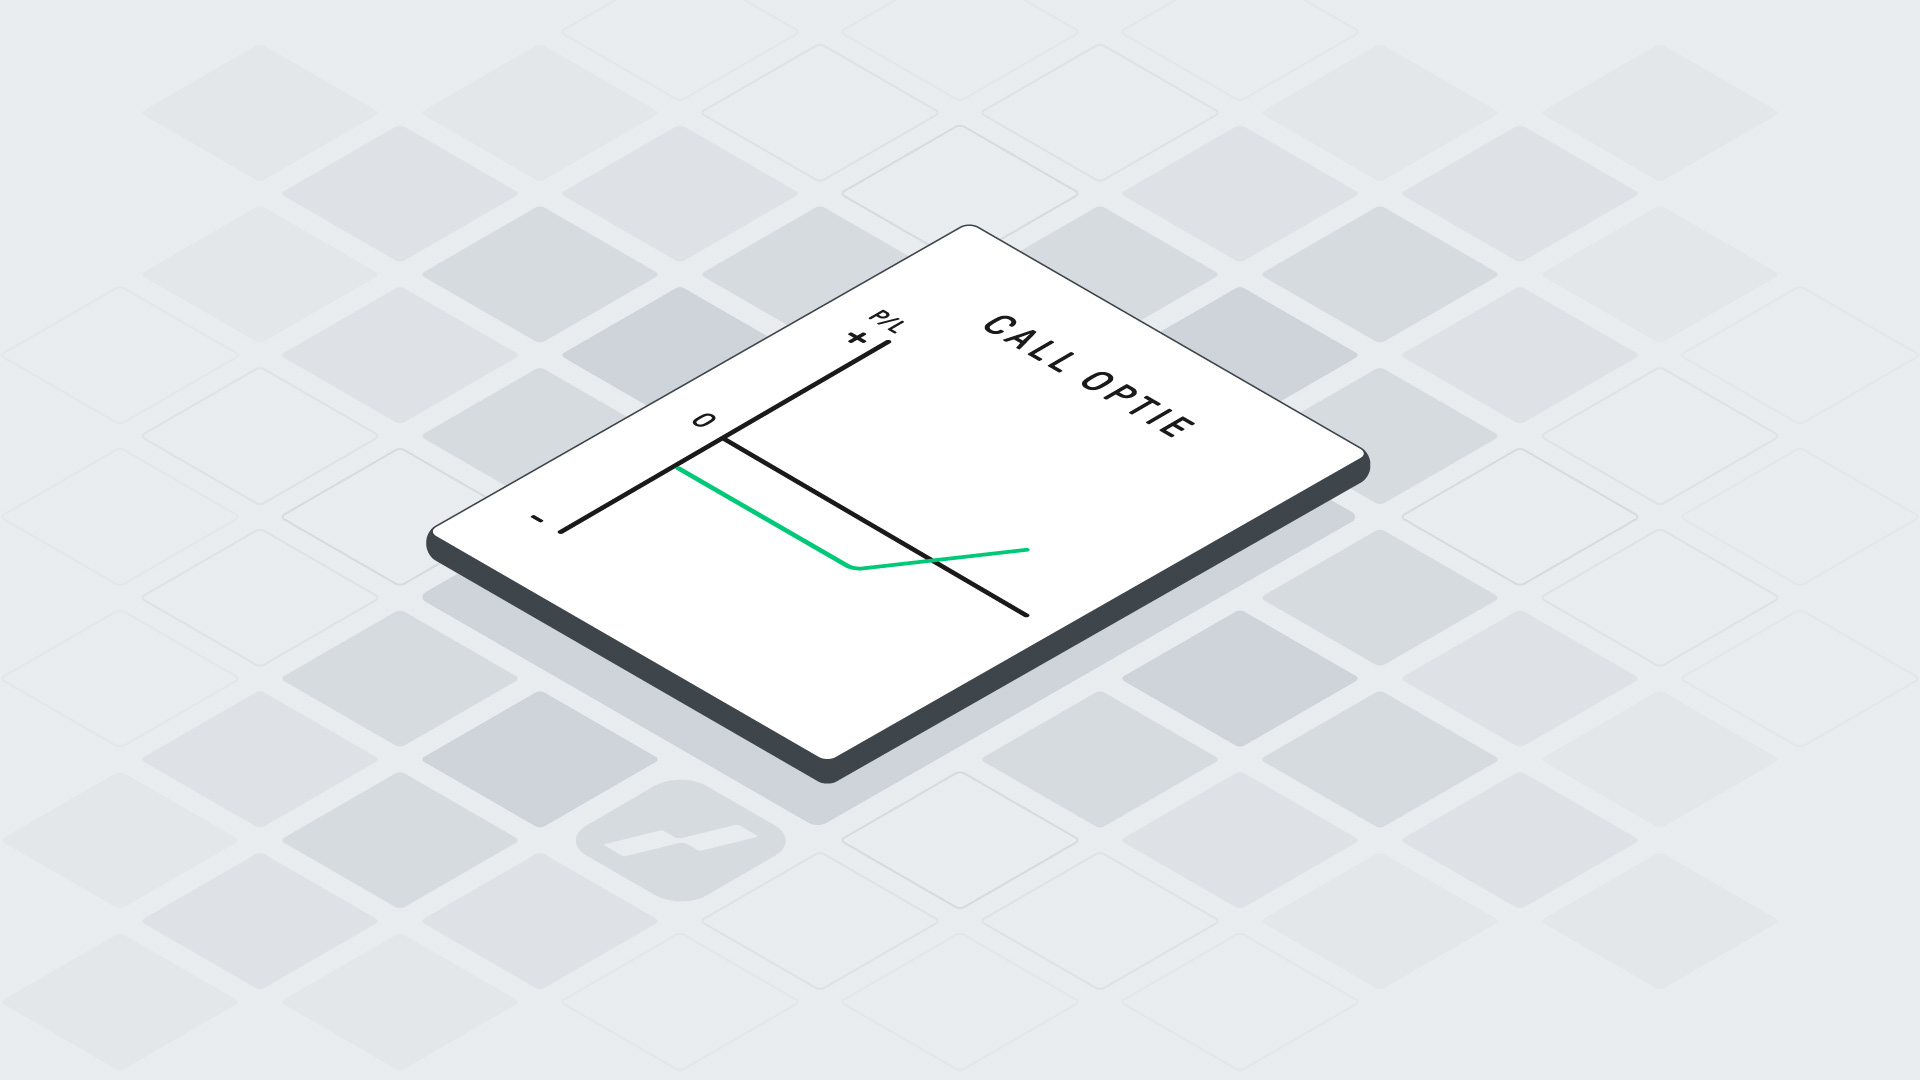
De intrinsieke waarde van een optie is het verschil tussen de actuele beurskoers en de uitoefenprijs, voor zover dit verschil gunstig is voor de koper. Bij een calloptie gaat het om het recht om te kopen, bij een putoptie om het recht om te verkopen.
Stel dat een optie een uitoefenprijs heeft van € 100:
- Calloptie: bij een aandelenkoers van € 105 bedraagt de intrinsieke waarde € 5. U mag het aandeel immers voor € 100 kopen, terwijl het € 105 waard is.
- Putoptie: bij een aandelenkoers van € 95 bedraagt de intrinsieke waarde eveneens € 5. U mag het aandeel namelijk voor € 100 verkopen, terwijl het € 95 waard is.
De intrinsieke waarde kan nooit negatief zijn. Is het niet voordelig om de optie uit te oefenen, dan bedraagt de intrinsieke waarde € 0.
Wat bepaalt de tijdswaarde van een optie?
Een optie kan ook waarde hebben wanneer deze geen intrinsieke waarde heeft. Dat komt doordat de koers van de onderliggende waarde gedurende de resterende looptijd nog kan veranderen.
Stel dat een aandeel op € 95 noteert. Een calloptie met een uitoefenprijs van € 100 heeft dan geen intrinsieke waarde.Toch kan een belegger bereid zijn om bijvoorbeeld € 1 voor deze optie te betalen. Zolang de optie niet is geëxpireerd, bestaat immers de mogelijkheid dat het aandeel alsnog boven € 100 stijgt.
Die € 1 bestaat volledig uit tijdswaarde. De tijdswaarde wordt beïnvloed door verschillende factoren die we hieronder zullen toelichten.
1. Resterende looptijd
Hoe langer een optie nog loopt, hoe meer tijd de onderliggende waarde heeft om in koers te bewegen. Daarom hebben opties met een langere looptijd doorgaans meer tijdswaarde dan vergelijkbare opties die binnenkort expireren.
Een calloptie die over zes maanden afloopt, zal onder verder gelijke omstandigheden meestal duurder zijn dan een calloptie met dezelfde uitoefenprijs die over een week afloopt.
2. Impliciete volatiliteit
De impliciete volatiliteit (implied volatility of IV) geeft aan hoeveel toekomstige koersbeweging in de actuele optieprijzen is verwerkt. Hoe hoger de impliciete volatiliteit, hoe groter de verwachte schommelingen van de onderliggende waarde. Dat leidt doorgaans tot hogere premies voor zowel callopties als putopties.
Rond belangrijke gebeurtenissen, zoals kwartaalcijfers, kan de impliciete volatiliteit bijvoorbeeld sterk oplopen.
Een belangrijk risico voor optiekopers is dat de premie kan dalen terwijl de koers wel in de verwachte richting beweegt. Dat kan gebeuren wanneer na de publicatie van kwartaalcijfers de onzekerheid afneemt en de impliciete volatiliteit sterk terugvalt. Dit verschijnsel wordt ook wel een volatility crush genoemd.
3. De afstand tot de uitoefenprijs
De tijdswaarde is doorgaans het grootst bij opties die rond at-the-money noteren. Opties die ver in-the-money of ver out-of-the-money zijn, hebben onder vergelijkbare omstandigheden vaak minder tijdswaarde.
4. Rente en dividend
Ook de rente en verwachte dividenduitkeringen beïnvloeden de theoretische optieprijs.
| Verandering | Calloptie | Putoptie |
|---|---|---|
| Langere looptijd | Doorgaans hogere premie | Doorgaans hogere premie |
| Hogere impliciete volatiliteit | Hogere premie | Hogere premie |
| Hogere rente | Doorgaans hogere premie | Doorgaans lagere premie |
| Hoger verwacht dividend | Doorgaans lagere premie | Doorgaans hogere premie |
De tabel geeft de gebruikelijke theoretische effecten weer, bij gelijkblijvende overige omstandigheden. Vooral bij Amerikaanse-stijl opties kunnen vervroegde uitoefening en dividend een rol spelen.
Waarom neemt de tijdswaarde af richting expiratie?
Een belangrijk kenmerk van opties is dat de tijdswaarde gedurende de looptijd afneemt wanneer de overige omstandigheden gelijk blijven. Dit verschijnsel wordt tijdswaardeverlies of time decay genoemd.
Naarmate de expiratiedatum dichterbij komt, blijft er minder tijd over waarin een gunstige koersbeweging kan plaatsvinden. Bij expiratie is de resterende tijdswaarde verdwenen. De waarde van de optie wordt dan uitsluitend bepaald door de intrinsieke waarde.
Het tijdswaardeverlies verloopt doorgaans niet gelijkmatig. Vooral bij at-the-money opties versnelt het absolute tijdswaardeverlies naarmate de expiratiedatum dichterbij komt.
Rekenvoorbeeld: tijdswaarde richting expiratie
Neem een calloptie op een aandeel dat € 100 noteert. De optie heeft eveneens een uitoefenprijs van € 100. We gaan uit van een impliciete volatiliteit van 25%, een rente van 0% en geen dividend. De theoretische waarden zijn berekend met het Black-Scholes-model.
| Resterende looptijd | Theoretische premie | Tijdswaarde |
|---|---|---|
| 90 dagen | € 4,95 | € 4,95 |
| 60 dagen | € 4,04 | € 4,04 |
| 30 dagen | € 2,86 | € 2,86 |
| 14 dagen | € 1,95 | € 1,95 |
| 7 dagen | € 1,38 | € 1,38 |
| 1 dag | € 0,52 | € 0,52 |
| Expiratie | € 0,00 | € 0,00 |
Theoretische modelwaarden, afgerond op twee decimalen. Hierbij blijven de aandelenkoers en alle overige uitgangspunten gelijk. Werkelijke optieprijzen kunnen afwijken.
In de eerste 60 dagen, van 90 naar 30 resterende dagen, daalt de theoretische premie van € 4,95 naar € 2,86. Dat is een verlies van € 2,09 aan tijdswaarde.
In de laatste 30 dagen verdwijnt de resterende € 2,86 aan tijdswaarde. Het gemiddelde dagelijkse tijdswaardeverlies is in deze laatste periode dus aanzienlijk groter. In werkelijkheid kan de optieprijs uiteraard ook stijgen, bijvoorbeeld wanneer de aandelenkoers beweegt of de impliciete volatiliteit toeneemt.
Wat is theta?
Het tijdswaardeverlies wordt bij opties uitgedrukt met de optiegriek theta. Het is een van de optiegrieken die een belangrijke rol spelen in de waardering van opties.
Theta geeft bij benadering aan hoeveel de theoretische waarde van een optie verandert wanneer er één dag verstrijkt, terwijl de overige omstandigheden gelijk blijven. Voor kopers van opties is tijdswaardeverlies doorgaans nadelig. Voor schrijvers kan het juist gunstig zijn, omdat de waarde van hun verplichting hierdoor kan afnemen. Daar staat tegenover dat een ongunstige koersbeweging of stijgende impliciete volatiliteit het voordeel van het tijdswaardeverlies ruimschoots teniet kan doen.
Rekenvoorbeeld: hoe wordt de premie van een call en put opgebouwd?
We nemen een fictief aandeel dat op € 100 noteert. Er zijn twee opties beschikbaar:
- Een calloptie met uitoefenprijs € 100.
- Een putoptie met uitoefenprijs € 100.
Beide opties hebben nog 30 dagen looptijd. We gaan uit van 25% impliciete volatiliteit, een rente van 0% en geen dividend. Volgens het Black-Scholes-model bedraagt de theoretische premie van beide opties ongeveer € 2,86 per aandeel. Omdat de aandelenkoers gelijk is aan de uitoefenprijs, zijn beide opties at-the-money.
De intrinsieke waarde bedraagt dus € 0 en de volledige premie bestaat uit tijdswaarde. Bij een contractgrootte van 100 aandelen betaalt de koper € 286 per optiecontract, exclusief kosten.
Wat gebeurt er bij expiratie?
Stel dat u de calloptie voor € 2,86 koopt. De onderstaande tabel laat zien wat het resultaat is bij verschillende aandelenkoersen op de expiratiedatum.
| Aandelenkoers bij expiratie | € 95 | € 102 | € 110 |
|---|---|---|---|
| Intrinsieke waarde per aandeel | € 0 | € 2 | € 10 |
| Waarde per optiecontract | € 0 | € 200 | € 1.000 |
| Resultaat koper | −€ 286 | −€ 86 | +€ 714 |
| Resultaat schrijver | +€ 286 | +€ 86 | −€ 714 |
Resultaten voor één optiecontract van 100 aandelen, exclusief transactiekosten, belastingen en eventuele overige verplichtingen. De tabel toont uitsluitend het resultaat van de optiepositie op expiratie.
Uit dit voorbeeld blijkt dat een stijgende aandelenkoers niet automatisch betekent dat de koper van een calloptie winst maakt.
Bij een koers van € 102 heeft de call een intrinsieke waarde van € 2 per aandeel. De koper betaalde echter € 2,86 en lijdt daardoor nog steeds € 86 verlies per contract. Pas wanneer de aandelenkoers boven € 102,86 uitkomt, maakt de koper bij expiratie winst, exclusief kosten.
Voor de schrijver van de call geldt het omgekeerde resultaat. De maximale winst op een ongedekt geschreven call bedraagt de ontvangen premie van € 286, terwijl het mogelijke verlies in theorie onbeperkt is. Een ongedekt geschreven put kent eveneens aanzienlijke risico’s. Het maximale verlies ontstaat wanneer de onderliggende waarde tot nul daalt en kan vele malen groter zijn dan de ontvangen premie.
Meer lezen
Is intrinsieke waarde hetzelfde als winst?
Nee. De intrinsieke waarde geeft alleen aan welk bedrag de optie op basis van de actuele koers en de uitoefenprijs vertegenwoordigt bij onmiddellijke uitoefening.
Voor het daadwerkelijke resultaat moet u ook rekening houden met de betaalde of ontvangen premie, eventuele transactiekosten en de waarde waartegen u de positie kunt sluiten.
Een optie kan daardoor intrinsieke waarde hebben, terwijl de koper nog steeds verlies lijdt.
Bovendien is het break-evenpunt bij expiratie niet hetzelfde als het moment waarop een optiepositie vóór expiratie winstgevend kan worden.
Zolang een optie nog tijdswaarde heeft, kan deze mogelijk tegen een hogere premie worden verkocht dan waarvoor zij oorspronkelijk is gekocht, ook als de onderliggende koers het break-evenpunt bij expiratie nog niet heeft bereikt.
Waarom kan een optie voor expiratie meer waard zijn dan haar intrinsieke waarde?
Dat komt door de resterende tijdswaarde.
Een calloptie die out-of-the-money noteert, heeft bijvoorbeeld geen intrinsieke waarde, maar kan toch tegen een positieve premie worden verhandeld.
Zolang de optie nog loopt, bestaat immers de mogelijkheid dat de koers voldoende stijgt om de optie intrinsieke waarde te geven.
Bij Amerikaanse opties is het belangrijk om onderscheid te maken tussen uitoefenen en verkopen.
Een Amerikaanse optie kan gedurende de looptijd worden uitgeoefend. Bij uitoefening wordt de resterende tijdswaarde echter niet afzonderlijk uitgekeerd. Daardoor kan het bij een optie met positieve tijdswaarde gunstiger zijn om de positie op de beurs te sluiten dan om het recht vervroegd uit te oefenen.
Er zijn uitzonderingen waarbij vroegtijdige uitoefening zinvol kan zijn, bijvoorbeeld bij bepaalde diep in-the-money calls rond de ex-dividenddatum.
Europese opties kunnen daarentegen uitsluitend op de expiratiedatum worden uitgeoefend. Een open positie kan doorgaans wel eerder via de beurs worden gesloten.
Voor schrijvers van Amerikaanse opties betekent dit dat zij ook vóór de expiratiedatum kunnen worden aangewezen om aan hun verplichting te voldoen.
Kan een optie in waarde dalen terwijl de aandelenkoers de juiste kant op beweegt?
Ja. De premie wordt niet alleen door de koers beïnvloed, maar ook door de resterende looptijd en impliciete volatiliteit. Een sterke daling van de volatiliteit of het verstrijken van tijd kan een gunstige koersbeweging gedeeltelijk of zelfs volledig tenietdoen.
Wanneer verdwijnt de tijdswaarde van een optie?
De tijdswaarde neemt bij gelijkblijvende omstandigheden doorgaans af naarmate de expiratiedatum dichterbij komt. Op expiratie is de resterende tijdswaarde nul.
Wat gebeurt er wanneer een optie waardeloos afloopt?
Wanneer een gekochte optie zonder intrinsieke waarde expireert, verliest de koper de volledige betaalde premie, plus eventuele kosten. De schrijver behoudt in dat geval de ontvangen premie, verminderd met eventuele kosten.